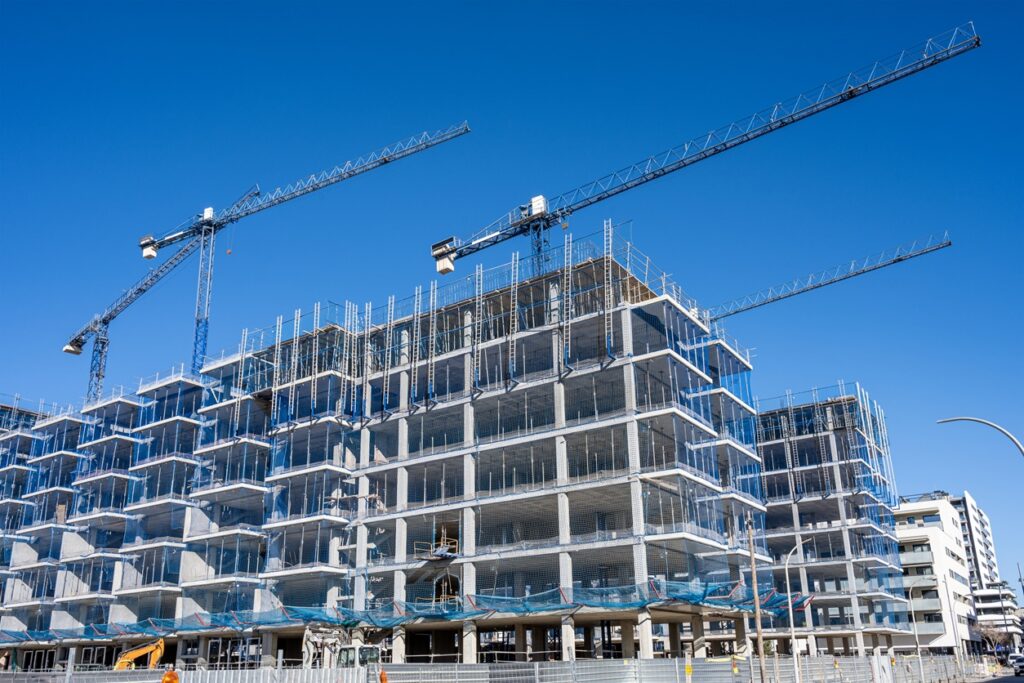
Zer aseguru estaldura behar du eraikuntza-gune batek? Jabetza-garatzaile, eraikitzaile eta auto-eraikitzaileentzako gida osoa
Eraikuntza-proiektu batek askoz gehiago dakar eraikin bat eraikitzeaz harago. Lanen hasieratik amaierako entrega arte, istripuak, suteak, eguraldi txarraren ondoriozko kalteak, lapurreta, auzoko eraikinetan eragindako kalteak edo eraikuntza-akatsak gerta daitezke, eta horiek guztiak finantza-galera esanguratsuak eragin ditzakete.
Hori dela eta, egokia aukeratzea garrantzitsua da. Eraikuntza gunerako aseguru Inbertsioa eta proiektuan parte hartzen duten enpresa eta profesionalak babesteko erabaki funtsezkoa da.
Baina zein aseguru mota kontratatu behar dituzu? Denak derrigorrezkoak al dira? Higiezinen garatzaile batek eraikuntza enpresa batek edo bere etxea eraikitzen duen norbaitek behar duen estaldura bera behar al du?
Erantzuna proiektu bakoitzaren xehetasun zehatzetan datza. Gida honetan eraikuntza proiektu bati dagozkion aseguru mota nagusiak zehazten ditugu eta bakoitzaren helburua azaltzen dugu.
Zergatik da garrantzitsua eraikuntza-proiektu bat behar bezala aseguratzea?
Eraikin batek arrisku ugari leku berean biltzen ditu.
Hilabeteetan zehar, langileak, azpikontratatzaileak, makineria astuna, instalazio aldi baterakoak eta balio handiko ekipamenduak guztiak egon daitezke gunearen barruan. Era berean, obrek gunea inguratzen duten etxeak, ibilgailuak, lokalak edo azpiegiturak kaltetu ditzakete.
Imajinatu ekaitz bortitz batek eraikuntza-lanetan zegoen egituraren zati bati kalte egiten diola. Edo lurperatutako hodi bat ustekabean kaltetu dela indusketa-lanetan. Era berean, su batek biltegiratutako materialak suntsitu ditzake edo eraikuntza-gunearen ondoan dagoen eraikinari kalte egin diezaioke.
Egoera hauetako edozeinek kostu esanguratsu bat ekar dezake.
Aseguruen egoki plangintzak lanak hasi aurretik arrisku hauek identifikatzea eta proiektuaren arabera behar den estaldura zehaztea ahalbidetzen du.
Eraikuntza-gune baterako zein aseguru estaldura behar da?
Ez dago eraikuntza proiektu batekin lotutako arrisku guztiak estaltzen dituen aseguru-poliza bakar bat.
Ohikoa da politika desberdinak konbinatzea eraikuntza-lanak, parte-hartzaileen erantzukizunak eta amaitutakoan sortzen diren zenbait arrisku estaltzeko.
Hauek dira aseguruen motarik garrantzitsuenetako batzuk.
Eraikuntza Aseguru Integrala (TRC)
The Eraikuntza Aseguru Integrala, TRC izenez ere ezaguna, eraikuntza proiektu bat martxan dagoen bitartean babesteko tresna nagusietako bat da.
Bere helburua da polizan ezarritako mugen barruan eraikinak eraikuntza-aldian jasaten dituen edozein istripuzko eta aurreikusi gabeko kalte estaltzea.
Politikaren baldintzen arabera, honako egoeretarako estaldura eskaintzen du:
- suteak eta leherketak;
- eguraldi-fenomenoak;
- ur-kaltea;
- lapurreta;
- vandalismoa;
- exekuzioan zehar akatsak;
- materiales-i egindako kalte accidentalak;
- proiektuan erabilitako instalazioetan edo ekipamenduetan kalte jakin batzuk.
Estaldura zehatza beti poliza bakoitzaren baldintza eta xedapenetan oinarrituko da, beraz, bereziki garrantzitsua da salbuespenak, gehiegizko kuotak, mugak eta luzapenak egiaztatzea.
TRC normalean lanak hasi aurretik kontratatzen da eta adostutako baldintzen arabera lanak amaitu arte indarrean egon behar du.
Eraikuntza sektorerako zibileko erantzukizun aseguru
Zer gertatzen da hirugarren batek eraikuntza-lanak egiten ari diren bitartean kalteak jasaten baditu?
Adibidez, kontuan har dezagun materiales-ek aparkatutako ibilgailu baten gainean ausaz erortzea, alboan dagoen eraikin bati eragindako kaltea edo indusketa-lanetan hodi baten lehertzea.
Halako egoeretan, zibileko erantzukizun-eskari bat sor daiteke.
The Eraikuntza-industriarako zibileko erantzukizun aseguru Bere helburua aseguratua babestea da, hirugarrenek pertsonen kalte edo ondasunen kalteagatik aurkeztutako eta polizak estalitako erreklamazioek eragindako ondorio finantzarioen aurka.
Enplegatzailearen zibil-ardurako aseguruak langileek lan-istripuengatik jasandako erreklamazioak estaltzen ditu (eraikuntza sektorean erreklamazioen iturri nagusia da).
Garatzailek, eraikitzaileek, kontratistek eta beste profesional batzuek beren lan-arlotik eta proiektuan duten roletik abiatuta estaldura mota desberdinak behar izan ditzakete.
Beraz, garrantzitsua da egiaztatzea zein pertsona dagoen aseguratutzat agertuta eta zein jarduera eta erantzukizun estaltzen diren benetan.
Hamar urteko aseguru
The hamarkadako aseguru Eraikuntza amaitutakoan sartzen da indarrean eta All Risks Construction aseguruaren oinarri desberdin baten arabera funtzionatzen du.
The 38/1999 Legea, Eraikuntza Araudiak eraikuntza akats edo defektuek eragindako zenbait kalte materialen aurkako berme-sistema bat ezartzen du.
Hamar urteko bermeak estaltzen ditu oinarrietan, euskarrien, habeen, solairu-plaken edo karga-eramaile hormen egituretan sortzen edo eragiten dituzten akats edo defektuek eragindako kalteak, eta eraikinaren indar mekanikoa eta egonkortasuna zuzenean arriskuan jartzen dituztenak.
Legeak aurreikusitako kasuetan, berme hau dagokion hamar urteko aseguru-poliza bidez ematen da.
Proiektu bakoitza banan-banan aztertzea garrantzitsua da, egoera bereziak eta salbuespenak daudelako, bereziki auto-eraikuntzako etxebizitzekin lotutako kasu batzuetan.
Hitzarmen Kolektiboko Istripu Asegurua
Eraikuntza enpresek ere arreta berezia jarri behar dute aplikagarri den hitzarmen kolektiboak sortzen dituen betebeharretan.
Eraikuntza sektorerako Akordio Orokorrak laneko istripuengatik edo lanbide-gaixotasunengatik sortutako heriotza edo desgaitasun kasu jakin batzuetan kalte-ordaina jasotzeko aukera aurreikusten du.
Hitzarmen kolektiboaren istripu-asegurua enpresei aplikagarri den hitzarmen kolektiboaren eta polizaren baldintzen arabera sortzen diren aseguragarri diren finantza-erantzukizunak estaltzeko aukera ematen die.
Poliza kontratatu aurretik, beharrezko kapital-kopuruak egiaztatzea eta polizaren baldintzak aldatzen direnean eguneratuta mantentzea ezinbestekoa da.
Makineria eta ekipamendu aseguru
Hondakina-makinak, kranak, aireko lan-plataformak, eraikuntza-ekipoak eta bestelako makineria eraikuntza-enpresa baterako inbertsio esanguratsuak izan daitezke.
Kostu finantzarioaz gain, matxura edo kalte larriak atzerapenak eragin ditzakete eta lanaren aurrerapena kaltetu dezakete.
Makineriaren motaren eta hartutako polizaren arabera, estaldura eman daiteke zenbait istripuzko kalte, sute, lapurreta edo bestelako arriskuetarako.
Fase honetan ezinbestekoa da zein makineria den jabetza eta zein alokatuta dagoen aztertzea, eta alderdi bakoitzaren erantzukizunak argitzea.
Berme-asegurua
Proiektu batzuetan, bereziki hornikuntza publikoko kontratuetan edo eskala handiko proiektu pribatuetan, kontratu-betebehar jakin batzuk betetzea bermatzeko bermeak aurkeztu beharra egon daiteke.
Gainera, 38/1999ko Eraikuntza Araudiei buruzko Legeak xedatzen du higiezinen garatzaileak berme-polisaren bidez kontzeptu gisa ordaindutako edozein zenbateko, baita legeak ezarritako interesak ere, itzultzeko bermea eman behar duela.
The fianza-bermea Hirugarren baten aurrean, poliza-hartzailearen adostutako baldintzen arabera dituen zenbait betebehar bermatzeko tresna gisa erabili daiteke.
Eraikuntza enpresentzat, transakzioaren eta onuradunaren eskakizunen arabera, banku-berme jakin batzuen alternatiba izan daiteke.
TRC aseguruak eta hamar urteko aseguruak: gauza bera al dira?
Ez. Nahiz eta biak eraikuntzarekin lotuta egon, arrisku desberdinak dituzte eta fase desberdinetan gertatzen dira.
The Eraikuntzako arrisku guztietarako aseguru Batez ere, lanak egiten ari diren bitartean gertatzen diren kalte mota jakin batzuen aurkako estaldura eskaintzen du.
The hamarkadako aseguru, bere aldetik, eraikinaren eraikuntza amaitu ondoren agertzen diren egitura-akats jakin batzuei dagokie, eta dagokion bermea hamar urtez baliogarria da.
Adibidez, eraikuntza-lanak martxan dauden bitartean istripuzko sute batek kalteak eragiten baditu, estalduraren analisia nagusiki TRCaren eta beste indarrean dauden polizien arabera egingo litzateke.
Urte batzuk igaro ondoren, eraikinaren egonkortasuna mehatxatzen duen egitura-akats baten ondorioz kalteak sortzen badira, hamar urteko bermea aplikatu daiteke, araudiak eta polizak ezarritako eskakizunak betetzen badira.
Beraz, elkar osagarri diren aseguru-mota dira eta ez dute elkar ordezkatzen.
Higiezinen garatzaile batek zein aseguru behar du?
Garatzailearen proiektuan duen papera bereziki garrantzitsua da.
Eraikinaren ezaugarrietan oinarrituta, komenigarria izan daiteke aztertzea:
- Arrisku guztietarako eraikuntza;
- Garatzailearen erantzukizun zibila;
- hamar urteko aseguru;
- berme-ziurtagiria;
- proiektuarekin lotutako beste berme zehatzak.
Gainera, diru-laguntzaileek edo kontratu jakin batzuek aseguru-eskakizun osagarriak ezar ditzakete.
Hori dela eta, lanak hasi aurretik berrikusi beharko litzateke aseguru-poliza, lanak jada hasi ondoren baino.
Zein aseguru behar du eraikuntza enpresa batek?
Eraikuntza enpresak arrisku-profil desberdina du.
Proiektu bakoitzarekin zuzenean lotutako kalteez gain, zure negozioa, rial, babestu behar duzu.
Beharrezko izan daitezkeen estaldura motak honako hauek dira:
- Eraikitzaileen zibil-ardurapena;
- Hitzarmen kolektiboak estalitako istripuak;
- makineria eta ekipamendua;
- ibilgailuak eta flotak;
- Arrisku guztietarako eraikuntza;
- fianza;
- gure lokaletan eragindako kalteak;
- haien negozioari dagozkion beste estaldura motak.
Soluzio egokia enpresaren tamainaren, langileen kopuruaren, fakturazioaren, burututako proiektuen, azpikontratatzaileen erabileraren eta lanen izaeraren araberakoa izango da.
Norberak eraikitzen duenak zein aseguru behar du?
Pertsona pribatuak gero eta gehiago beren etxeak eraikitzeko hautua egiten ari dira eta auto-eraikitzaile gisa jarduten ari dira.
Nahiz eta zenbait betebehar salmentarako asmoa duen higiezinen garapenarekin lotutakoetatik desberdinak izan daitezkeen, horrek ez du esan nahi eraikuntza-prozesua arriskurik gabea denik.
Norberaren promozioa egiten duenak arreta berezia jarri beharko lioke honi:
- Arrisku guztietarako eraikuntza;
- Jabea/garatzailearen erantzukizun zibila;
- Beharrezkoa denean hamar urteko aseguru bat;
- Makineria edo instalazioei dagozkien estaldura, dagokionean.
Hamarkotako aseguruak arreta berezia merezi du.
Eraikuntza Araudien Legeak salbuespen bat jasotzen du, bere erabilerarako etxebizitza bakarreko etxea eraikitzen duen norbanako auto-eraikitzaileak hamar urteko bermea emateko betebeharrik ez izateko, nahiz eta legeak ezarritako epean ondoren jabetza transferitzeak betebehar osagarriak ekar ditzakeen.
Beraz, komeni da kasu bakoitza ebaluatzea proiektua hasi aurretik eta higiezinaren ondorengo edozein salmenta baino lehen.
Noiz hartu behar duzu eraikuntza-asegurua?
Ohikoenetako akatsetako bat denbora gehiegi itxarotea da.
Estalki-lan batzuk hasieratik ondo planifikatu behar dira.
Jada aurreratuta dagoen proiektu batek aseguratzea zailagoa izan daiteke, informazio osagarria behar izan dezake edo eskuragarri dauden aukerak mugatu ditzake.
Gomendagarria da aseguru-poliza berrikustea planifikazio-fasearen bitartean.
Honek aldez aurretik egiaztatzeko aukera ematen dizu:
- aurrekontu osoa;
- itxarotako iraupena;
- eraikuntzaren ezaugarriak;
- kokapena;
- ondoko eraikinak;
- parte hartzen duten enpresak;
- bigarren eskuko makineria;
- kanporatzea;
- aseguratutako kopuruak;
- frantxisiak;
- mugak eta azpimugak;
- dagokion salbuespenak.
Proiektuari buruzko informazio gehiago dagoenean, arrisku-azterketa zehatzagoa izan daiteke.
Eraikuntza-gune bat aseguratzean ohiko 7 akats
Prezioari bakarrik begiratzea
Prima bakarrik konparatzeak estaldura-mugetan, gehiegizko kuotetan edo salbuespenetan alde nabarmenak dituzten polizak kontratatzera eraman dezake.
Lanen kostua gutxietsi
Asseguratzeko zenbatekoak babes benetakoa behar duten ondasunekin bat etorri behar dute. Deklarazio oker batek erreklamazio bat gertatuz gero arazoak sor ditzake.
Ez berrikusi salbuespenak
Bi, itxuraz antzekoak diruditen aseguru-polizaek estaldura-maila oso desberdinak eskaintzen dituzte.
Eraikuntza-lanak jada hasi ondoren aseguru bat kontratatzea
Lana hasi aurretik estaldura-baldintzak berrikustea gomendagarria da.
Aldaketa esanguratsuak jakinarazi ez izana
Proiektuaren aurrekontuan, iraupenean, zehaztapen teknikoetan edo esparruan egindako aldaketa esanguratsuek arrisku-mailan eragin dezakete eta polizaren indarraldian aztertu behar dira.
TRC-a hamar urteko aseguru-poliza batekin nahastea
Arrisku desberdinak estaltzen dituzte eta une desberdinetan sartzen dira jokoan.
Eraikuntza proiektu guztientzat soluzio estandarra erabiltzea
Banandutako etxea, rial industria-eraikina eta etxebizitza-garapena esposizio desberdinak dituzte.
Aseguru-sistema proiektu bakoitzaren ezaugarri espezifikoetara egokitu beharko litzateke.
Zenbat balio du eraikuntza-gune bat aseguratzeko?
Eraikuntza-aseguruaren prezio bakarra ez dago.
Prima, besteak beste, proiektuaren motaren, aurrekontuaren, lanen iraupenaren, eraikuntza-tekniken, kokapenaren, eskatutako estalduraren, aseguratutako zenbatekoen, gehiegikeria-kopuruen eta parte hartzen duten enpresen esperientziaren araberakoa izango da.
Hori dela eta, prezioa bakarrik alderatzeak engainagarria izan daiteke.
Politika merkeago batek ez du derrigorrez estaldura-maila bera eskaintzen. Edozein konparaziok ez du soilik prima kontuan hartu behar, baita estalduraren esparrua, mugak, gehiegizko kuotak eta salbuespenak ere.
Nola aukeratzen duzu eraikuntza-proiektu baterako aseguru egokia?
Lehenengo urratsa ez litzateke poliza bat berehala eskatzea, baizik eta arriskuak identifikatzea.
Aseguru-estrategia ona gertatzen dena aztertuz hasten da, zeinek hartuko lituzkeen ondorio finantzarioak, eta zein arrisku transferitu daitezkeen aseguru-merkatuan.
Azterketa honen arabera, estalduraren esparrua zehaztu eta eskuragarri dauden aukerak alderatu ditzakezu.
PIB Group Iberia-n, aseguratzaile anitzekin lan egiten dugu enpresei eta proiektuei egokitutako soluzioak diseinatzeko. Bitartekaritza gisa, gure helburua arriskua aztertzea, eskuragarri dauden aukerak alderatzea eta gure bezeroei laguntzea da, bai estaldura kontratatzen dutenean, bai edozein erreklamazio kudeatzean.
Eraikuntza-proiektu bat, higiezinen garapena edo eraikuntza-lan bat hastear bazaude, hasieratik bertatik aditu baten aholkuak bilatzeak lagundu dezake arrisku potentzialak arazo bihurtu aurretik identifikatzen.
Eraikuntza-aseguruari buruzko maiz egiten diren galderak
Eraikuntza-proiektu bat hasteko zein aseguru behar dut?
Eraikuntza-proiektuaren motaren eta nor den enkargatzailea eta nor gauzatuko duen proiektua horren araberakoa izango da. Kontuan hartu beharreko estaldura nagusiak arrisku guztiak estaltzen dituen eraikuntza-asegurua eta hirugarrenen erantzukizun-asegurua dira, baita proiektuari aplikagarri zaizkion beste edozein poliza ere.
Eraikuntza-aseguru zabala kontratatzea derrigorrezkoa al da?
Ez dago eraikuntza proiektu guztientzat TRC estaldura kontratatzeko betebehar orokorrik. Hala ere, kontratu baten baldintzek hala eskatzen badute, tresna garrantzitsua da proiektuari exekuzioan zehar kalte mota jakin batzuen aurkako babes finantzarioa emateko.
Noiz da derrigorrezkoa hamar urteko aseguru bat?
Hau derrigorrezkoa den ala ez Eraikuntza Araudien Legean jasotako egoeren araberakoa da. Nagusiki etxebizitzarako erabilera duten eraikinetan, legeak ezarritako baldintzen arabera hamar urteko bermea emateko betebeharra dago, zenbait salbuespen kontuan hartuta.
Nork ateratzen du hamar urteko aseguru-poliza?
Eraikuntza Araudien Legeak xedatzen du garatzailea dela 19. artikuluan jasotako bermeen pean dagoen poliza-hartzailea.
Hirugarrenen erantzukizun aseguruak eraikuntza-lanek berak eragindako kalteak estaltzen al ditu?
Bere helburu nagusia hirugarrenek egindako zenbait erreklamazioen aurkako estaldura ematea da. Eraikinaren beraren kalteak beste aseguru mota batzuek estaltzen dituzte, hala nola All Risks Construction aseguruak, polizaren baldintzen arabera.
Norberak eraikitako etxebizitzak hamar urteko aseguru bat behar al du?
Norberaren erabilerarako etxebizitza bakarreko etxea bere kabuz eraikitzen duen pertsona bati salbuespen juridiko bat aplikatzen zaio. Hala ere, legeak zehaztutako epean ondorengo jabetza-transferentzia batek betebehar osagarriak ekar ditzake, beraz, kasu bakoitza berezitasunetan oinarrituta ebaluatu behar da.
Aditu aholkulari batekin hitz egin eta eska ezazu Hemen Informazio gehiago inolako konpromisorik gabe.
Artikulu erlazionatuak:Eta