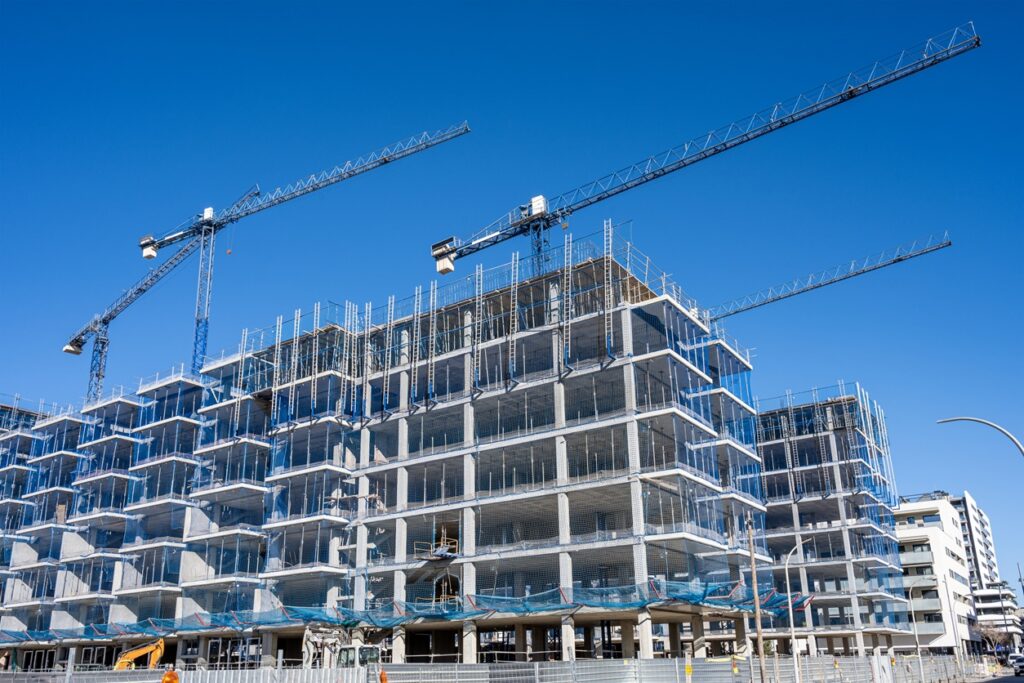
Quins assegurances necessita una obra de construcció? Guia completa per a promotors, constructors i autoconstruïdors
Una obra de construcció implica molt més que aixecar un edifici. Des del començament dels treballs fins a la seva entrega final poden produir-se accidents, incendis, danys causats per fenòmens meteorològics, robatoris, desperfectes en edificis contigus o defectes constructius capaços de generar importants pèrdues econòmiques.
Per això, triar correctament els assegurances per a una obra de construcció és una decisió fonamental per protegir tant la inversió com les empreses i professionals que participen en el projecte.
Però quins assegurances cal contractar? Són totes obligatòries? Necessita les mateixes cobertures un promotor que una empresa constructora o una persona que està construint la seva pròpia casa?
La resposta depèn de les característiques de cada projecte. En aquesta guia repassem els principals assegurances relacionades amb una obra i expliquem quina funció compleixen cadascun.
Per què és important assegurar correctament una obra?
Una construcció concentra nombrosos riscos en un mateix lloc.
Durant mesos poden conviure treballadors, empreses subcontractades, maquinària pesant, instal·lacions provisionals i rialmaterials d'alt valor. Alhora, els treballs poden afectar a habitatges, vehicles, locals o infraestructures situades al voltant de la obra.
Imaginem que una forta tempesta provoqui danys en una part de l'estructura que estava en execució. O que durant una excavació es danyi accidentalment una conducció subterrània. També pot passar que un incendi destrueixi rialels dipòsits d'energia o que es produeixin danys en el immoble situat al costat de la obra.
Cualquier de estas situaciones pot representar un cost considerable.
Una planificació asseguradora adequada permet identificar aquests riscos abans de començar els treballs i determinar quines cobertures són necessàries en funció del projecte.
Quins assegurances necessita una obra de construcció?
No existeix una assegurança única que cobreixi tots els riscos relacionats amb una construcció.
Normalment s'agrupen diverses pòlisses per protegir l'obra, les responsabilitats dels seus participants i determinats riscos posteriors a la seva finalització.
Aquests són alguns dels assegurances més importants.
Segur Tots els Riscos de la Construcció (TRC)
El assegurança de tot risc de construcció, també conegut com a TRC, és una de les principals eines per protegir una obra mentre s'està executant.
La seva finalitat és cobrir, dins dels límits establerts en la pòlissa, els danys rialmaterials accidentals i imprevistos que pugui sofrir l'obra durant el període de construcció.
Depenent de les condicions contractades, pot oferir protecció contra situacions com ara:
- incendis i explosions;
- fenòmens meteorològics;
- daños per aigua;
- robatori;
- vandalisme;
- errors durant l'execució;
- danys accidentals en rialmatèries primes;
- danys determinats en instal·lacions o equips utilitzats en el projecte.
La cobertura concreta dependrà sempre de les condicions de cada pòlissa, per la qual cosa resulta especialment important revisar les exclusions, franquícies, límits i pròrrogues.
El TRC sol ser contractat abans de l'inici dels treballs i ha de mantenir-se fins al final de la obra, segons les condicions establertes.
Segur de responsabilitat civil per a la construcció
Què passa si durant una obra es produeixen danys a un tercer?
Pensem, per exemple, en la caiguda accidental de rialmatalassos sobre un vehicle estacionat, en danys causats a un edifici contigu o en la ruptura d'una conducció durant una excavació.
En aquestes situacions pot sorgir una reclamació de responsabilitat civil.
El assegurança de responsabilitat civil per a la construcció La seva finalitat és protegir l'assegurat contra les conseqüències econòmiques de les reclamacions de tercers derivades de danys personals o rialmaterials per a les quals sigui imputable i estigui contemplada en la pòlissa.
A través de la garantia de Responsabilitat Civil Patronal, s'asseguren les reclamacions derivades dels accidents laborals patits pels empleats (és la principal font de reclamació en el risc de construcció).
Els promotors, constructors, contractistes i altres professionals poden necessitar cobertures diferents segons la seva activitat i la seva participació en el projecte.
Per això, és important comprovar qui figura com assegurat i quines activitats i responsabilitats estan realment cobertes.
Segur decennal
El assegurança decennal entra en joc un cop finalitzada la construcció i respon a una lògica diferent a la de Todo Riesgo Construcción.
La Llei 38/1999, La Llei d'Ordenació de l'Edificació estableix un sistema de garanties contra determinats danys rialmaterials causats per defectes o defectes constructius.
La garantia de deu anys s'aplica als danys causats per defectes o vici que tinguin origen o afectin a elements estructurals com la fonamentació, els suports, les bigues, els forjats o els murs de càrrega que comprometin directament la resistència mecànica i l'estabilitat de lrial'edifici.
En els supòsits previstos legalment, aquesta garantia s'instrumenta mitjançant l'assegurança decenal corresponent.
És important analitzar cada projecte perquè hi ha particularitats i excepcions, especialment en determinats supòsits de promoció d'habitatges.
Segur d'accidents de conveni
Les empreses constructores també han de prestar especial atenció a les obligacions derivades del conveni col·lectiu aplicable.
El Conveni General del Sector de la Construcció contempla indemnitzacions en determinats supòsits de defunció i incapacitat derivats d'accidents laborals o malalties professionals.
La pòlissa d'accidents de treball col·lectiu permet a les empreses cobrir les obligacions econòmiques assegurables corresponents d'acord amb el conveni aplicable i les condicions contractades.
Abans de contractar-lo és fonamental comprovar els capitals exigits i mantenir-los actualitzats en cas de modificacions del conveni.
Assegurança de maquinària i equipaments
Escopetes, grues, plataforma elevadora, equips de construcció i altra maquinària poden representar inversions importants per a una empresa constructora.
A més del seu valor econòmic, un desperfecte o un dany greu poden provocar retards i afectar el desenvolupament dels treballs.
Depenent del tipus de maquinària i de la modalitat contractada, es poden assegurar determinats danys accidentals, incendis, robatoris o altres riscos.
En aquest punt resulta fonamental analitzar quina maquinària és pròpia, quina és arrendada i quines responsabilitats corresponen a cada part.
Assegurança de caució
En determinats projectes, especialment en contractes públics o grans projectes privats, pot ser necessari presentar garanties per respondre del compliment d'algunes obligacions contractuals.
A més, la Llei 38/1999, d'Ordenació de l'Edificació, estableix l'obligatorietat, per al promotor de l'obra, de garantir la devolució de les quantitats entregades a compte més els interessos legals, mitjançant un contracte d'assegurança de garantia.
El assegurança de fiança Es pot utilitzar com a instrument per garantir davant un tercer determinades obligacions del cessionari dins de les condicions pactades.
Per a les empreses constructores pot representar una alternativa a determinades garanties bancàries, segons l'operació i els requisits del beneficiari.
Segur TRC i assegurança decenal: són el mateix?
No. Encara que tots dos estan relacionats amb la construcció, responen a riscos i moments diferents.
El Tot risc de construcció Protegeix fonamentalment contra determinats danys que es produeixen mentre s'executa l'obra.
El assegurança decennal, Per la seva banda, està relacionat amb determinats danys estructurals que apareixen després de la finalització de la construcció i manté la garantia corresponent durant deu anys.
Per exemple, si un incendi accidental causa danys durant la execució d'una obra, l'anàlisi de cobertura es realitzaria principalment dins del TRC i de les altres pòlisses existents.
Si anys després es produeixen danys derivats d'un defecte estructural que compromet l'estabilitat de l'edifici, podria ser aplicable la garantia decenal, sempre que es compleixin els requisits establerts en la normativa i en la pòlissa.
Per tant, són complements segurs i no substitueixen l'un a l'altre.
Quins assegurances necessita un promotor?
El promotor assumeix una posició especialment rellevant dins del projecte.
Depenent de les característiques de la construcció, pot resultar convenient analitzar:
- Tot risc és construcció;
- Responsabilitat civil del promotor;
- assegurança de deu anys;
- assegurança de fiança;
- Altres garanties específiques associades al projecte.
A més, els finançadors o determinats contractes poden establir requisits asseguradors addicionals.
Per això, el programa d'assegurances hauria de ser revisat abans de l'inici de les obres i no quan ja s'han iniciat els treballs.
Quins assegurances necessita una empresa constructora?
L'empresa constructora presenta un perfil de risc diferent.
A més dels danys relacionats directament amb cada projecte, cal protegir la pròpia activitat empresarialrial.
Entre les cobertures que poden resultar necessàries es troben:
- Responsabilitat civil del constructor;
- Accidents de conveni;
- maquinària i equips;
- vehicles i flotes;
- Tot risc és construcció;
- caució;
- danys en instal·lacions pròpies;
- altres cobertures vinculades a la seva activitat.
La solució adequada dependrà de la mida de l'empresa, el nombre de treballadors, la facturació, els projectes executats, l'ús de subcontractistes i les característiques de les obres.
Quins assegurances necessita un autopromotor?
Cada cop més particulars opten per construir la seva pròpia vivenda i actuen com a autopropulsors.
Tot i que certes obligacions poden ser diferents en un projecte immobiliari destinat a la venda, això no significa que la construcció estigui exempta de riscos.
Un autopropulsador hauria de valorar especialment:
- Tot risc és construcció;
- Responsabilitat civil del propietari/promotor;
- assegurança de deu anys quan sigui necessari;
- Cobertures relacionades amb maquinària o instal·lacions, si escau.
La assegurança decenal mereix una atenció especial.
La Llei d'Ordenació de l'Edificació contempla una excepció a l'obligatorietat de constituir la garantia decenal per al promotor individual d'una única vivenda unifamiliar destinada a ús propi, tot i que una posterior transmissió dins del termini legal pot generar requisits addicionals.
Per aquest motiu, és recomanable analitzar cada cas abans de començar el projecte i també abans d'una possible venda posterior de l'habitatge.
Quan cal contractar les assegurances d'una obra?
Un dels errors més habituals és esperar massa.
Algunes cobertures han de ser adequadament plantejades des del principi dels treballs.
Una obra que ja està avançada pot presentar dificultats més grans per assegurar-la, requerir informació addicional o limitar les alternatives disponibles.
El més recomanable és estudiar el programa assegurador durant la fase de planificació.
Això permet revisar amb antelació:
- pressupost total;
- Durada prevista;
- característiques constructives;
- ubicació;
- edificis contigus;
- empreses participants;
- maquinària usada;
- subcontractació;
- capitales assegurats;
- Franquícies;
- limites i sublimits;
- Exclusions rellevants.
Com més informació hi hagi sobre el projecte, més precís serà l'anàlisi del risc.
7 errors freqüents en la seguretat d'una obra constructiva
Pensar només en el preu
Comparar només la prima pot conduir a contractar pòlisses amb diferències importants en els límits, franquícies o exclusions.
Subestimar el cost de la obra
Els capitals han de relacionar-se amb els valors que realment necessiten protecció. Una declaració incorrecta pot generar problemes en cas d'accident.
No revisar les exclusions
Dos assegurances aparentment similars poden oferir nivells de protecció molt diferents.
Contractar l'assegurança quan l'obra ja ha començat
El recomanable és analitzar les cobertures abans de començar els treballs.
No comunicar canvis rellevants
Modificacions importants en el pressupost, la durada, les característiques tècniques o l'abast del projecte poden afectar el risc i han de ser analitzades durant la vigència de la pòlissa.
Confundir el TRC amb la assegurança decenal
Protegeixen riscos diferents i actuen en moments diferents.
Utilitzar una solució estàndard per a totes les obres
Una casa unifamiliar, una nau industrialrial i una promoció residencial presenten exposicions diferents.
El programa assegurador hauria d'adaptar-se a les característiques reals de cada projecte.
Què costa assegurar una obra?
No existe un preu únic per a una assegurança de construcció.
La prima dependrà, entre altres factors, del tipus de projecte, pressupost, durada dels treballs, tècniques constructives, ubicació, cobertures sol·licitades, capitals, franquícies i experiència de les empreses participants.
Per tant, comparar només el preu pot resultar enganyós.
Una proposta més econòmica no proporciona necessàriament la mateixa protecció. La comparació hauria de fer-se tenint en compte tant la prima com les cobertures, els límits, les franquícies i les exclusions.
Com es poden triar els assegurances adequats per a una obra?
El primer pas no hauria de ser sol·licitar directament una pòlissa, sinó identificar els riscos.
Una bona estratègia asseguradora comença analitzant què pot passar, qui assumiria les conseqüències econòmiques i quins riscos es poden transferir al mercat assegurador.
A partir d'aquest anàlisi es poden definir les cobertures i comparar les alternatives disponibles.
A PIB Group Iberia treballem amb diferents asseguradores per dissenyar solucions adaptades a empreses i projectes. El nostre objectiu com a corredoria és analitzar el risc, comparar les alternatives disponibles i acompanyar el client tant en la contractació com durant la gestió dels possibles sinistres.
Si estàs iniciant una obra, una promoció immobiliària o un projecte de construcció, comptar amb assessorament especialitzat des de les primeres fases pot ajudar-te a detectar possibles exposicions abans que es converteixin en un problema.
Preguntes freqüents sobre assegurances de construcció
Quins permisos necessito per començar una obra?
Dependrà del tipus d'obra i de qui la promogui i executi. Entre les cobertures principals que cal analitzar hi ha la Protecció Integral de la Construcció i la Responsabilitat Civil, a més d'altres pòlisses aplicables al projecte.
És obligatori contractar un Tot Riesgo Construcció?
No existe una obligació general de contractar un TRC per a cap obra. No obstant això, pot ser requerit contractualment i resulta una eina important per protegir econòmicament el projecte davant de determinats danys durant la seva execució.
Quan és obligatori l'assegurança decenal?
L'obligatorietat depèn dels supòsits previstos per la Llei d'Ordenació de l'Edificació. En edificis amb destinació principal d'habitatge existeix l'obligació de constituir la garantia decenal en els termes establerts legalment, amb determinades excepcions.
Qui contracta l'assegurança decennal?
La Llei d'Ordenació de l'Edificació estableix que correspon al promotor la condició de titular de les garanties previstes en el seu article 19.
La responsabilitat civil cobreix els danys de l'obra pròpia?
La seva finalitat principal és respondre davant determinades reclamacions de tercers. Els danys rialmaterials soferts per l'obra pròpia corresponen a un altre tipus de cobertures, com el Tot Riesgo Construcció, segons les condicions contractades.
Un autopromotor necessita assegurança decenal?
Existe una excepció legal per al promotor individual d’una única vivenda unifamiliar destinada a ús propi. No obstant això, una transmissió posterior dins del termini legalment previst pot generar obligacions addicionals, per la qual cosa cada situació ha de ser estudiada individualment.
Parla amb un assessor especialitzat i sol·licita aquí Més informació sense compromís.
Articles relacionats: