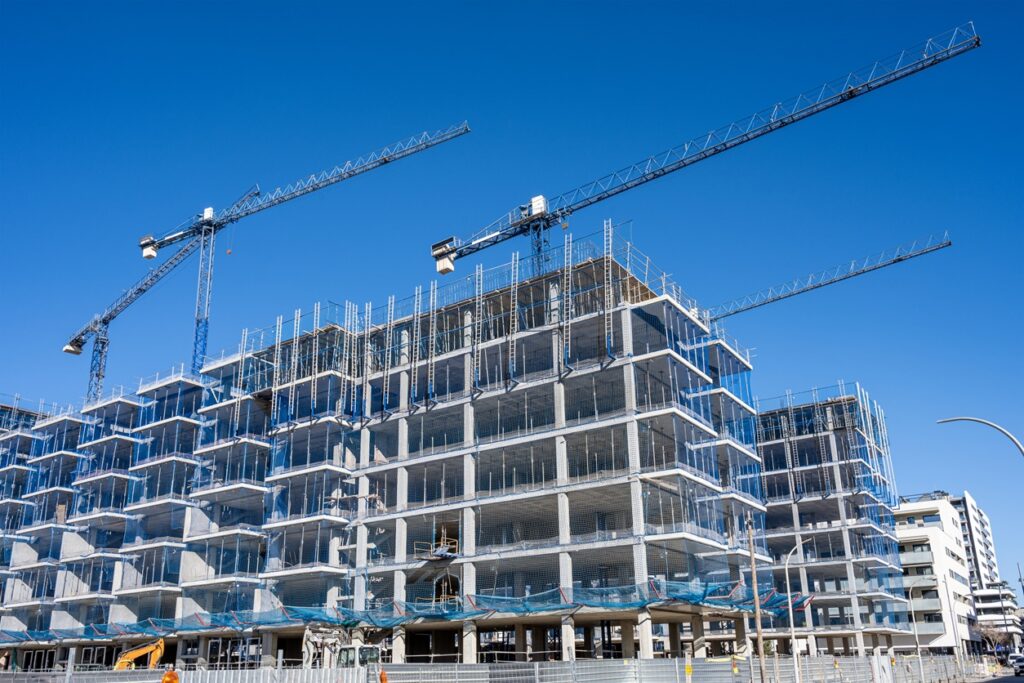
¿Qué seguros necesita una obra de construcción? Guía completa para promotores, constructores y autopromotores
Una obra de construcción implica mucho más que levantar un edificio. Desde el inicio de los trabajos hasta la entrega final pueden producirse accidentes, incendios, daños por fenómenos meteorológicos, robos, desperfectos en edificios colindantes o defectos constructivos capaces de generar importantes pérdidas económicas.
Por eso, elegir correctamente los seguros para una obra de construcción es una decisión fundamental para proteger tanto la inversión como a las empresas y profesionales que participan en el proyecto.
Pero ¿qué seguros hay que contratar? ¿Son todos obligatorios? ¿Necesita las mismas coberturas un promotor que una empresa constructora o una persona que está construyendo su propia vivienda?
La respuesta depende de las características de cada proyecto. En esta guía repasamos los principales seguros relacionados con una obra y explicamos qué función cumple cada uno.
¿Por qué es importante asegurar correctamente una obra?
Una construcción concentra numerosos riesgos en un mismo lugar.
Durante meses pueden convivir trabajadores, empresas subcontratadas, maquinaria pesada, instalaciones provisionales y materiales de elevado valor. Al mismo tiempo, los trabajos pueden afectar a viviendas, vehículos, locales o infraestructuras situadas alrededor de la obra.
Imaginemos que una fuerte tormenta provoca daños en una parte de la estructura que estaba ejecutándose. O que durante una excavación se daña accidentalmente una conducción subterránea. También puede ocurrir que un incendio destruya materiales almacenados o que se produzcan daños en el inmueble situado junto a la obra.
Cualquiera de estas situaciones puede representar un coste considerable.
Una adecuada planificación aseguradora permite identificar estos riesgos antes de comenzar los trabajos y determinar qué coberturas resultan necesarias en función del proyecto.
¿Qué seguros necesita una obra de construcción?
No existe un único seguro que cubra todos los riesgos relacionados con una construcción.
Lo habitual es combinar diferentes pólizas que protejan la obra, las responsabilidades de sus intervinientes y determinados riesgos posteriores a su finalización.
Estos son algunos de los seguros más importantes.
Seguro Todo Riesgo Construcción (TRC)
El seguro Todo Riesgo Construcción, también conocido como TRC, es una de las principales herramientas para proteger una obra mientras se está ejecutando.
Su finalidad es cubrir, dentro de los límites establecidos en la póliza, los daños materiales accidentales e imprevistos que pueda sufrir la propia obra durante el periodo de construcción.
Dependiendo de las condiciones contratadas, puede ofrecer protección frente a situaciones como:
- incendios y explosiones;
- fenómenos meteorológicos;
- daños por agua;
- robo;
- vandalismo;
- errores durante la ejecución;
- daños accidentales en materiales;
- determinados daños en instalaciones o equipos utilizados en el proyecto.
La cobertura concreta dependerá siempre de las condiciones de cada póliza, por lo que resulta especialmente importante revisar exclusiones, franquicias, límites y extensiones.
El TRC suele contratarse antes del comienzo de los trabajos y debe mantenerse hasta la finalización de la obra, según las condiciones establecidas.
Seguro de Responsabilidad Civil para construcción
¿Qué ocurre si durante una obra se producen daños a un tercero?
Pensemos, por ejemplo, en la caída accidental de materiales sobre un vehículo estacionado, en daños ocasionados a un edificio colindante o en la rotura de una conducción durante una excavación.
En estas situaciones puede surgir una reclamación de responsabilidad civil.
El seguro de Responsabilidad Civil para construcción tiene como objetivo proteger al asegurado frente a las consecuencias económicas de las reclamaciones de terceros derivadas de daños personales o materiales cuya responsabilidad le sea imputable y esté contemplada por la póliza.
A través de la garantía de Responsabilidad Civil Patronal, se cubren las reclamaciones derivadas de accidentes laborales sufridos por los empleados ( se trata de la principal fuente de reclamación en el riesgo de construcción )
Promotores, constructores, contratistas y otros profesionales pueden necesitar coberturas diferentes en función de su actividad y de su participación en el proyecto.
Por eso, es importante comprobar quién figura como asegurado y qué actividades y responsabilidades quedan realmente cubiertas.
Seguro decenal
El seguro decenal entra en juego una vez terminada la construcción y responde a una lógica diferente al Todo Riesgo Construcción.
La Ley 38/1999, de Ordenación de la Edificación, establece un sistema de garantías frente a determinados daños materiales ocasionados por vicios o defectos de construcción.
La garantía de diez años se refiere a daños materiales causados por vicios o defectos que tengan su origen o afecten a elementos estructurales como cimentación, soportes, vigas, forjados o muros de carga y que comprometan directamente la resistencia mecánica y estabilidad del edificio.
En los supuestos previstos legalmente, esta garantía se instrumenta mediante el correspondiente seguro decenal.
Es importante analizar cada proyecto porque existen particularidades y excepciones, especialmente en determinados supuestos de autopromoción de viviendas.
Seguro de Accidentes de Convenio
Las empresas constructoras también deben prestar especial atención a las obligaciones derivadas del convenio colectivo aplicable.
El Convenio General del Sector de la Construcción contempla indemnizaciones en determinados supuestos de fallecimiento e incapacidad derivados de accidentes de trabajo o enfermedades profesionales.
El seguro de accidentes de convenio permite a las empresas cubrir las obligaciones económicas asegurables que correspondan de acuerdo con el convenio aplicable y las condiciones contratadas.
Antes de contratarlo es fundamental comprobar los capitales exigidos y mantenerlos actualizados cuando se produzcan modificaciones del convenio.
Seguro de maquinaria y equipos
Excavadoras, grúas, plataformas elevadoras, equipos de obra y otra maquinaria pueden representar inversiones importantes para una empresa constructora.
Además de su valor económico, una avería o un daño grave puede provocar retrasos y afectar al desarrollo de los trabajos.
Dependiendo del tipo de maquinaria y de la modalidad contratada, pueden asegurarse determinados daños accidentales, incendios, robos u otros riesgos.
En este punto resulta fundamental analizar qué maquinaria es propia, cuál es alquilada y qué responsabilidades corresponden a cada parte.
Seguro de caución
En determinados proyectos, especialmente en contratos públicos o grandes proyectos privados, puede ser necesario presentar garantías para responder del cumplimiento de determinadas obligaciones contractuales.
Además, la Ley 38/1999, de Ordenación de la Edificación, establece la obligatoriedad, para el promotor de obra, de garantizar la devolución de las cantidades entregadas a cuenta mas los intereses legales, mediante un contrato de seguro de caución.
El seguro de caución puede utilizarse como instrumento para garantizar frente a un tercero determinadas obligaciones del tomador dentro de las condiciones pactadas.
Para las empresas constructoras puede representar una alternativa a determinadas garantías bancarias, dependiendo de la operación y de los requisitos del beneficiario.
Seguro TRC y seguro decenal: ¿son lo mismo?
No. Aunque ambos están relacionados con la construcción, responden a riesgos y momentos diferentes.
El Todo Riesgo Construcción protege fundamentalmente frente a determinados daños que se producen mientras la obra está siendo ejecutada.
El seguro decenal, por su parte, está relacionado con determinados daños estructurales que aparecen después de la finalización de la edificación y mantiene la garantía correspondiente durante diez años.
Por ejemplo, si un incendio accidental causa daños durante la ejecución de una obra, el análisis de cobertura se realizaría principalmente dentro del TRC y de las demás pólizas existentes.
Si años después aparecen daños derivados de un defecto estructural que compromete la estabilidad del edificio, podría entrar en juego la garantía decenal, siempre que se cumplan los requisitos establecidos en la normativa y en la póliza.
Por tanto, son seguros complementarios y no sustituye uno al otro.
¿Qué seguros necesita un promotor?
El promotor asume una posición especialmente relevante dentro del proyecto.
Dependiendo de las características de la construcción, puede resultar conveniente analizar:
- Todo Riesgo Construcción;
- Responsabilidad Civil del promotor;
- seguro decenal;
- seguro de caución;
- otras garantías específicas asociadas al proyecto.
Además, los financiadores o determinados contratos pueden establecer requisitos aseguradores adicionales.
Por eso, el programa de seguros debería revisarse antes del inicio de la obra y no cuando los trabajos ya han comenzado.
¿Qué seguros necesita una empresa constructora?
La empresa constructora presenta un perfil de riesgo diferente.
Además de los daños relacionados directamente con cada proyecto, debe proteger su propia actividad empresarial.
Entre las coberturas que pueden resultar necesarias se encuentran:
- Responsabilidad Civil del Constructor;
- Accidentes de Convenio;
- maquinaria y equipos;
- vehículos y flotas;
- Todo Riesgo Construcción;
- caución;
- daños en instalaciones propias;
- otras coberturas vinculadas a su actividad.
La solución adecuada dependerá del tamaño de la empresa, número de trabajadores, facturación, proyectos ejecutados, utilización de subcontratistas y características de las obras.
¿Qué seguros necesita un autopromotor?
Cada vez más particulares optan por construir su propia vivienda y actúan como autopromotores.
Aunque determinadas obligaciones pueden ser diferentes respecto a una promoción inmobiliaria destinada a la venta, esto no significa que la construcción esté exenta de riesgos.
Un autopromotor debería valorar especialmente:
- Todo Riesgo Construcción;
- Responsabilidad Civil del Propietario / Promotor;
- seguro decenal cuando resulte necesario;
- coberturas relacionadas con maquinaria o instalaciones cuando corresponda.
El seguro decenal merece una atención especial.
La Ley de Ordenación de la Edificación contempla una excepción a la obligatoriedad de constituir la garantía decenal para el autopromotor individual de una única vivienda unifamiliar destinada a uso propio, aunque una posterior transmisión dentro del plazo legal puede generar requisitos adicionales.
Por ello, es recomendable analizar cada caso antes de comenzar el proyecto y también antes de una posible venta posterior de la vivienda.
¿Cuándo hay que contratar los seguros de una obra?
Uno de los errores más habituales es esperar demasiado.
Algunas coberturas deben estar correctamente planteadas desde el inicio de los trabajos.
Una obra que ya está avanzada puede presentar mayores dificultades para ser asegurada, requerir información adicional o limitar las alternativas disponibles.
Lo recomendable es estudiar el programa asegurador durante la fase de planificación.
Esto permite revisar anticipadamente:
- presupuesto total;
- duración prevista;
- características constructivas;
- ubicación;
- edificios colindantes;
- empresas participantes;
- maquinaria utilizada;
- subcontratación;
- capitales asegurados;
- franquicias;
- límites y sublímites;
- exclusiones relevantes.
Cuanta más información exista sobre el proyecto, más preciso podrá ser el análisis del riesgo.
7 errores frecuentes al asegurar una obra de construcción
Pensar únicamente en el precio
Comparar únicamente la prima puede conducir a contratar pólizas con diferencias importantes en límites, franquicias o exclusiones.
Infravalorar el coste de la obra
Los capitales deben guardar relación con los valores que realmente necesitan protección. Una declaración incorrecta puede generar problemas en caso de siniestro.
No revisar las exclusiones
Dos seguros aparentemente similares pueden ofrecer niveles de protección muy diferentes.
Contratar el seguro cuando la obra ya ha comenzado
Lo recomendable es analizar las coberturas antes del inicio de los trabajos.
No comunicar cambios relevantes
Modificaciones importantes del presupuesto, duración, características técnicas o alcance del proyecto pueden afectar al riesgo y deben analizarse durante la vigencia de la póliza.
Confundir el TRC con el seguro decenal
Protegen riesgos diferentes y actúan en momentos distintos.
Utilizar una solución estándar para todas las obras
Una vivienda unifamiliar, una nave industrial y una promoción residencial presentan exposiciones diferentes.
El programa asegurador debería adaptarse a las características reales de cada proyecto.
¿Cuánto cuesta asegurar una obra?
No existe un precio único para un seguro de construcción.
La prima dependerá, entre otros factores, del tipo de proyecto, presupuesto, duración de los trabajos, técnicas constructivas, ubicación, coberturas solicitadas, capitales, franquicias y experiencia de las empresas participantes.
Por ello, comparar únicamente el precio puede resultar engañoso.
Una propuesta más económica no necesariamente proporciona la misma protección. La comparación debería realizarse teniendo en cuenta tanto la prima como las coberturas, límites, franquicias y exclusiones.
¿Cómo elegir los seguros adecuados para una obra?
El primer paso no debería ser solicitar directamente una póliza, sino identificar los riesgos.
Una buena estrategia aseguradora comienza analizando qué puede ocurrir, quién asumiría las consecuencias económicas y qué riesgos pueden transferirse al mercado asegurador.
A partir de ese análisis pueden definirse las coberturas y comparar las alternativas disponibles.
En PIB Group Iberia trabajamos con diferentes aseguradoras para diseñar soluciones adaptadas a empresas y proyectos. Nuestro objetivo como correduría es analizar el riesgo, comparar las alternativas disponibles y acompañar al cliente tanto en la contratación como durante la gestión de posibles siniestros.
Si vas a iniciar una obra, una promoción inmobiliaria o un proyecto de construcción, contar con asesoramiento especializado desde las primeras fases puede ayudarte a detectar posibles exposiciones antes de que se conviertan en un problema.
Preguntas frecuentes sobre seguros de construcción
¿Qué seguro necesito para empezar una obra?
Dependerá del tipo de obra y de quién la promueva y ejecute. Entre las principales coberturas que deben analizarse se encuentran el Todo Riesgo Construcción y la Responsabilidad Civil, además de otras pólizas aplicables al proyecto.
¿Es obligatorio contratar un Todo Riesgo Construcción?
No existe una obligación general de contratar un TRC para cualquier obra. Sin embargo, puede ser requerido contractualmente y resulta una herramienta importante para proteger económicamente el proyecto frente a determinados daños durante su ejecución.
¿Cuándo es obligatorio el seguro decenal?
La obligatoriedad depende de los supuestos previstos en la Ley de Ordenación de la Edificación. En edificios cuyo destino principal sea vivienda existe la obligación de constituir la garantía decenal en los términos establecidos legalmente, con determinadas excepciones.
¿Quién contrata el seguro decenal?
La Ley de Ordenación de la Edificación establece que corresponde al promotor la condición de tomador en las garantías previstas en su artículo 19.
¿El seguro de Responsabilidad Civil cubre los daños de la propia obra?
Su finalidad principal es responder frente a determinadas reclamaciones de terceros. Los daños materiales sufridos por la propia obra corresponden a otro tipo de coberturas, como el Todo Riesgo Construcción, según las condiciones contratadas.
¿Un autopromotor necesita seguro decenal?
Existe una excepción legal para el autopromotor individual de una única vivienda unifamiliar destinada a uso propio. Sin embargo, una transmisión posterior dentro del plazo previsto legalmente puede generar obligaciones adicionales, por lo que cada situación debe estudiarse individualmente.
Habla con un asesor especializado y solicita aquí más información sin compromiso.
Artículos relacionados: